Ratele la credite, mai mici decât acum un an: cât plătești cu ROBOR și IRCC
3 min read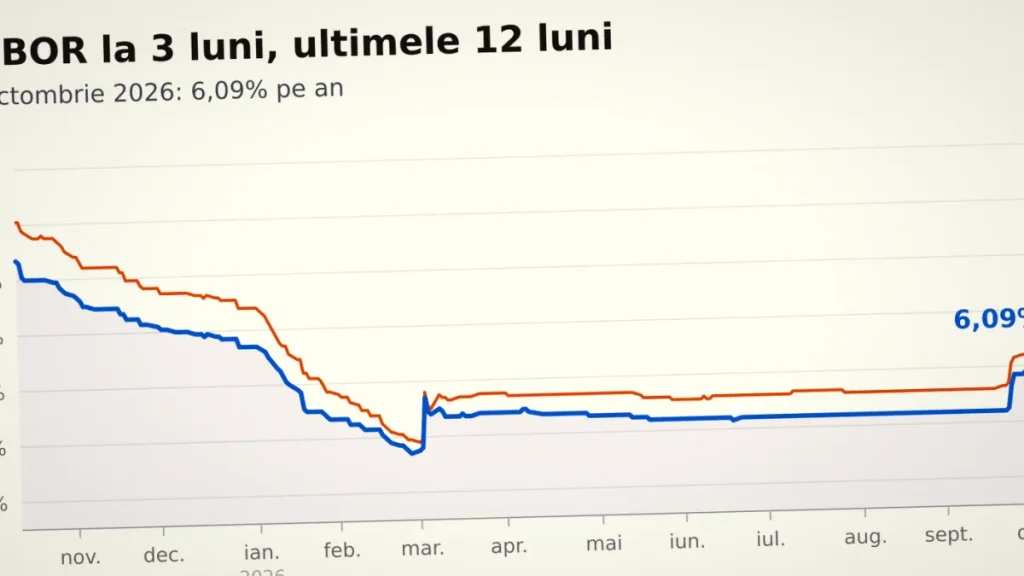
În contextul actual, ratele lunare pentru credite au scăzut în comparație cu cele din anul trecut, conform datelor prezentate de Financiarul.ro. Această tendință este observabilă în toate cele patru exemple analizate, unde diferențele se datorează în principal modificărilor din valorile indicelui ROBOR și ale IRCC, însoțite de o marjă bancară constantă de 2 puncte procentuale.
Modificările din valorile ROBOR și IRCC influențează direct ratele lunare
ROBOR, rata medie a dobânzii la care băncile din România se împrumută între ele în lei, a înregistrat, la 14 octombrie 2026, următoarele valori anuale, conform datelor publicate de Banca Națională a României (BNR). La 3 luni, ROBOR a înregistrat o valoare de 6,09%, în scădere cu 0,01 puncte procentuale față de ședința din 13 octombrie. La 6 luni, ROBOR a rămas la 6,14%, fără modificări semnificative. La 12 luni, ROBOR a scăzut cu 0,01 puncte procentuale, ajungând la 6,20%, iar la 1 lună, ROBOR a rămas la 6,03%, fără variații.
În ceea ce privește IRCC, indicele de referință pentru creditele consumatorilor, valoarea trimestrială aplicabilă între 1 octombrie și 31 decembrie 2026 este de 5,57% pe an. Această valoare reprezintă o creștere de 0,01 puncte procentuale față de valoarea precedentă, de 5,56%, aplicabilă între 1 iulie și 30 septembrie 2026. În plus, ultimul indice zilnic publicat de BNR pentru 13 octombrie 2026 a fost de 5,74%, în scădere cu 0,05 puncte procentuale față de 12 octombrie. În ultimele 10 ședințe publicate, valorile zilnice ale IRCC s-au situat între 5,74% și 6,18%.
În contractele noi, se aplică indicele trimestrial, calculat pe baza valorilor zilnice din trimestrul de referință. Cele patru simulări și comparațiile de rate sunt publicate de Financiarul.ro, iar marja de 2 puncte procentuale este doar un exemplu; marja efectivă este fixă în contract și poate varia de la o bancă la alta. Ratele sunt egale, calculate prin formula anuității, fără comisioane, asigurări sau alte costuri contractuale, care se adaugă în practică.
Diferențele lunare și anuale publicate sunt calculate din ratele nerotunjite, înainte ca ratele lunare să fie afișate în lei întregi; de aceea, ele nu coincid întotdeauna cu diferența dintre sumele afișate sau cu înmulțirea acesteia cu 12. Pentru un credit nou de 300.000 de lei pe 30 de ani, IRCC plus marja de 2 puncte înseamnă o dobândă anuală de 7,57%. Rata calculată este de 2.112 lei, față de 2.214 lei la indicele de acum un an. Dobânda totală din simulare, pentru întreaga perioadă, este de 460.335 lei.
Pentru un credit vechi, acordat înainte de mai 2019, de 200.000 de lei, cu 20 de ani rămași, ROBOR la 3 luni plus marja de 2 puncte duce dobânda anuală la 8,09%. Rata calculată este de 1.684 lei, față de 1.732 lei la indicele de acum un an. Dobânda totală din simulare este de 204.184 lei.
Pentru un credit vechi de 100.000 de lei, cu 15 ani rămași, ROBOR la 6 luni plus marja de 2 puncte înseamnă o dobândă anuală de 8,14%. Rata calculată este de 964 de lei, față de 991 de lei la indicele de acum un an. Dobânda totală din simulare este de 73.475 lei.
Față de 14 octombrie 2025, când era de 6,47%, ROBOR la 3 luni a scăzut cu 0,38 puncte procentuale.
Mihai Ionescu